
- FR
- NL
- EN
« Restricted Stock Unit »: attention aux pièges de la TOB !
Temps de lecture: 7 min | 21 sept. 2026 à 04:00
« Restricted Stock Unit » : Brève description du mécanisme & enjeux de la TOB
Il est aujourd'hui fréquent que des résidents belges employés par une filiale belge d’un groupe international bénéficient, dans le cadre de leur rémunération, de Restricted Stock Units (ci-après « RSU »).
Les RSU sont généralement définis comme le droit pour un employé de recevoir « gratuitement »[1] un certain nombre d’actions de l’employeur ou de sa société mère (souvent américaine) au terme d’une période dite de « vesting »[2].
En d’autres termes, durant la période de vesting, aucune action n’est attribuée au bénéficiaire des RSU. Ce n’est qu’à l’expiration de cette période, moyennant la réalisation de certaines conditions variant selon le type de plan, que les actions sont attribuées à l’employé. Elles sont généralement versées sur un compte-titres étranger ouvert au nom de l’employé par la société mère et géré par un intermédiaire étranger
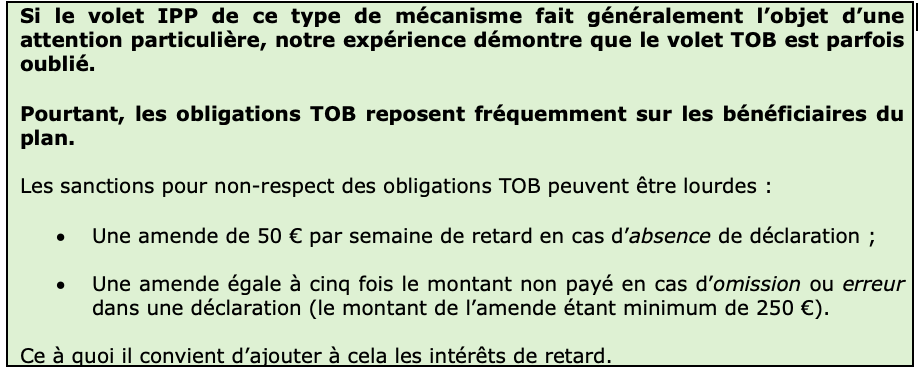
Le respect des éventuelles obligations TOB est ainsi essentiel. Focus.
TOB : principes essentiels
Sont notamment soumises à la TOB les acquisitions et cessions à titre onéreux de valeurs mobilières (e.a. des actions), lorsque ces opérations sont conclues ou exécutées en Belgique[3].
En présence d’une acquisition à titre onéreux d’actions, encore faut-il déterminer l’origine de celles-ci pour s’assurer de l’assujettissement de l’opération à la TOB.
En effet, seules les valeurs mobilières susceptibles d’être négociées sur un marché secondaire sont visées par la TOB[4]. A contrario, la souscription d’actions nouvellement émises sur le marché primaire n'entre pas dans le champ d'application de la TOB.
Enfin, il convient de rappeler que lorsqu’un intermédiaire étranger intervient dans une opération de cession ou d’acquisition d’actions, le donneur d’ordre est alors considéré comme le redevable de la taxe (à moins que ce dernier puisse démontrer que la TOB a été acquittée)[5]. À défaut, c’est au donneur d’ordre qu’il incombe de (i) déclarer la taxe et de (ii) payer la TOB.
Attribution des « actions RSU » : quid de la TOB ?
Deux questions s’imposent :
1. L’attribution des « actions RSU » est-elle une acquisition à titre onéreux pour l’employé ?
2. Les actions attribuées proviennent-elles du marché primaire ou du marché secondaire ?
En cas de réponse négative à l’une de ces questions, la TOB ne sera pas due.
1. L’attribution des RSU constitue-t-elle une acquisition à titre onéreux ?
Les « actions RSU » sont généralement réputées être attribuées à titre gratuit : l’employé ne s'acquittant d’aucun prix pour recevoir les actions.
Selon l’administration, on ne saurait toutefois en déduire, ipso facto, qu’il s’agit là d’une attribution à titre non-onéreux au sens de la TOB.
L’attribution des actions RSU peut en effet être considérée comme un mode d’acquittement de la dette de rémunération qu’a l’employeur vis-à-vis de l’employé. Et cette rémunération n’est pas attribuée à titre gratuit (elle est la contrepartie de prestations de l’employé, etc.).
Un examen adéquat des conditions d’attribution des actions permettra de trancher cette question (bordereau d’attribution, etc.).
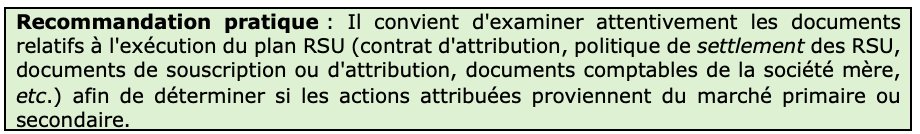
2. Les actions proviennent-elles du marché primaire ou du marché secondaire ?
Dans ce cadre, deux hypothèses peuvent être distinguées :
2.1 Actions nouvellement émises par la société
La société réserve au bénéfice de l’employé un certain nombre d’actions qu’elle est autorisée à émettre (« authorized but unissued shares »). La société procédera à l’émission des actions uniquement au moment du vesting et attribuera celles-ci directement à l’employé.
L’opération d’attribution est dans ce cas potentiellement hors champ d’application de la TOB (dans la mesure où les actions seraient attribuées dans le cadre d’une opération relevant du marché primaire).
2.2 Actions acquises antérieurement par la société
Les actions attribuées au moment du vesting ne résultent pas d'une émission nouvelle. Elles correspondent à :
(i) Soit des actions déjà émises par la société, dont elle a procédé ensuite à leur rachat (« buy-back »)[6] ;
(ii) Soit des actions obtenues à la suite d’achats réalisés sur le marché secondaire (« open market purchase »).
L’acquisition de ces actions tomberait a priori dans ces cas dans le champ d’application de la TOB.
Quid du « netting » ?
En IPP, l’attribution des actions est vue comme une rémunération imposable. Pour acquitter l’impôt, il est fréquemment prévu que l’employeur ne conserve qu’une partie des actions auxquelles l’employé aurait eu droit (pour un montant équivalent audit impôt). L'employé ne reçoit ainsi que le solde « net » des actions, après déduction du paiement de l'impôt. L’on parle d’opération de « netting ».
En pratique, deux mécanismes principaux peuvent être distingués :
1. Le « net share settlement » ou « share withholding »
Dans ce cadre, l’employé reçoit uniquement un nombre d’actions correspondant au solde net, après déduction des actions affectées au paiement de la dette à l’IPP.
Seules les actions « nettes d’impôt » sont transférées sur le compte étranger de l’employé. La dette à l’IPP est donc acquittée en numéraire par la société, et non pas par le produit d’une vente.
2. Le « sell-to-cover »
À l’inverse, dans le cadre d’un mécanisme de sell-to-cover, l’entièreté des actions est généralement transférée sur le compte de l’employé mais une partie de celles-ci est vendue automatiquement à son nom afin de financer l’impôt dû à l’IPP.
Selon le type de mécanisme, la TOB peut ou non être due. Un examen attentif de la documentation contractuelle est donc, une nouvelle fois, recommandée.
Cession des RSU.
Comme mentionné supra, la cession d’actions à titre onéreux sur un marché secondaire est une opération soumise à la TOB. Ainsi, dans le cadre où l’employé déciderait de vendre les actions RSU (post-acquisition), cette opération tombera dans le champ d’application de la TOB.
Possibilité de régularisation ?
Il découle de ce qui précède que l’application de la législation TOB aux mécanismes des RSU pose des questions complexes. Cela place les bénéficiaires de ce type de mécanisme - qui doivent généralement pour rappel remplir eux-mêmes les obligations en matière de TOB - dans une situation relativement incertaine.
Il peut en découler certaines erreurs / omissions commises de bonne foi. Vu les sanctions applicables, une régularisation est recommandée.
Un spécialiste peut éclairer les contribuables concernés et les assister dans leurs démarches de régularisation, le cas échéant.
Notes
[1] Nous revenons infra sur la notion d’attribution « à titre gratuit », qu’il convient de nuancer.
[2] Avis CNC 2018/16 – Attribution d’actions gratuites (Restricted Stock Units) comme bonus.
[3] Art. 120, al. 1er, CDTD. Une opération est conclue ou exécutée en Belgique e.a. lorsque l’ordre relatif aux opérations visées par la TOB est donné directement ou indirectement à un intermédiaire professionnel établi à l’étranger par une personne physique ayant sa résidence habituelle en Belgique.
[4] Circulaire 2026/C/42 - FAQ TOB – Taxe sur les opérations de bourse (version 2), « 3. Quelles sont les valeurs mobilières visées par la TOB ? ».
[5] Article 126-2 CDTD.
[6] Auquel cas elles constituent des actions propres (« treasury shares »).
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté