- FR
- NL
- EN
« Évitement fiscal ? La chose la plus normale du monde ! »
Temps de lecture: 6 min |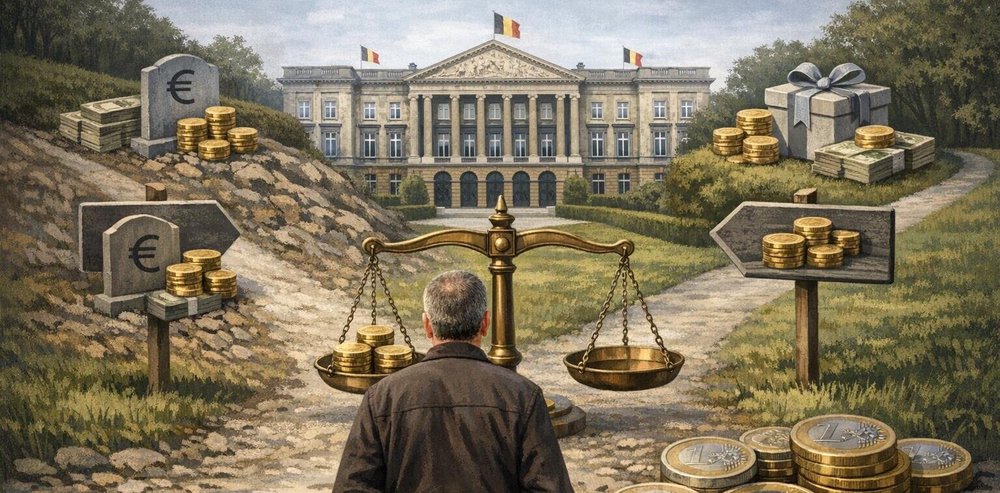
Lors d’un récent débat consacré aux discussions budgétaires dans l’émission De Ochtend de VRT, diffusée sur Radio1, Pieter Timmermans, le directeur général de la FEB, a déclaré ce qui suit : « Est-il si illogique que vous, moi, tout le monde dans ce pays, essayions d’éviter les impôts ? » L’intervieweur, Jan Van Delm, a réagi assez sèchement à cette affirmation : « Moi, par exemple, je n’essaie pas de le faire. J’ai d’ailleurs très peu de possibilités en la matière. » La déclaration de Pieter Timmermans donne matière à réflexion. L’optimisation fiscale est-elle la chose la plus normale au monde ? Et si oui, est-il normal que nous considérions cela comme la chose la plus normale au monde ?
1. Le Belge et les impôts
Le Belge et les impôts ne deviendront jamais de grands amis. Lors de l’instauration, en 1919, des impôts cédulaires sur les revenus, précurseurs de l’actuel impôt sur les revenus, le député catholique Paul Wauwermans déclarait : « Quoi que l’on entreprenne et quelle que soit la forme qu’on lui donne, jamais l’impôt ne gagnera la faveur du peuple. Il en était ainsi hier, il en est ainsi aujourd’hui et il en sera ainsi demain. » Plus de cent ans plus tard, cette mentalité populaire n’a guère changé.
Bien que chacun comprenne que les impôts constituent un mal nécessaire et le carburant de notre État-providence, la volonté de les éviter reste pourtant relativement forte dans notre société. Une enquête que j’ai menée avec le quotidien De Morgen en 2021 a révélé que 72 % des personnes interrogées avaient une opinion positive du phénomène de l’optimisation fiscale. En d’autres termes : trois Belges sur quatre souhaitent réaliser une bonne opération fiscale lorsque l’occasion se présente. Le fait que, pour chaque euro évité ou fraudé, le reste de la société doive verser un euro supplémentaire dans les caisses de l’État ne semble guère les préoccuper : c’est le problème des autres. Ce n’est pas sans raison que le poète irlandais Oscar Wilde déclarait : « La société n’existe que comme concept mental. Dans le monde réel, il n’y a que des individus. »
La société n’existe que comme concept mental. Dans le monde réel, il n’y a que des individus.
2. Choisir la voie la moins imposée
L’optimisation fiscale est-elle donc, dans notre société, la chose la plus normale au monde ? Oui, apparemment, et je peux donc largement souscrire à cette affirmation de Pieter Timmermans. Lorsque le père est sur son lit de mort, il peut transmettre son portefeuille de placements de 500 000 euros à sa fille unique de deux manières : par succession ou au moyen d’une donation sur lit de mort.
- Succession : en Flandre, sa fille devra payer 87 000 euros de droits de succession sur ce portefeuille de placements.
- Donation sur lit de mort : les droits de donation s’élèvent à 15 000 euros.
La différence fiscale entre hériter et donner s’élève donc à pas moins de 72 000 euros. Est-il alors si anormal que le père choisisse la voie la moins imposée ? Je ne le pense pas. C’est plutôt son devoir, aussi difficile soit-il, envers sa fille.
3. Une pression fiscale inégale
Mais l’affirmation de Pieter Timmermans mérite assurément une réflexion plus approfondie. Est-il normal que nous devions considérer l’optimisation fiscale comme la chose la plus normale au monde ? Pour rester dans l’exemple de la succession et de la donation, nous devons nous demander s’il est réellement normal que, pour une même opération, à savoir le transfert d’un patrimoine de 500 000 euros à un enfant, nous devions payer 87 000 euros d’impôts dans un cas et 15 000 euros dans l’autre.
Évidemment, cela n’est pas normal, pas plus qu’il n’est normal que la pression fiscale appliquée à un même niveau de revenu personnel puisse varier fortement selon que le revenu se compose de liquidités ou d’avantages de toute nature, ou selon qu’un revenu professionnel est transformé en revenu mobilier. La récente discussion sur les sociétés unipersonnelles ou les sociétés de management l’a également démontré.
D’un point de vue éthique, nous devons nous interroger à ce sujet, mais le fait est que cette situation existe. Celui qui parvient à trouver son chemin dans le labyrinthe de la législation fiscale peut bénéficier d’avantages fiscaux importants, à condition de disposer lui-même des connaissances fiscales nécessaires ou de pouvoir faire appel à un spécialiste.
4. Une architecture fiscale défaillante
La problématique de l’optimisation fiscale n’est donc pas tant la conséquence d’une mentalité populaire pernicieuse que celle d’une architecture fiscale défaillante, qui rend l’optimisation fiscale possible et l’encourage même. Dans l’accord de gouvernement flamand du gouvernement flamand actuel, il est par exemple expressément indiqué que celui-ci entend maintenir le principe selon lequel les droits de donation ne peuvent être supérieurs aux droits de succession.
Si le gouvernement flamand affirme cela et ne souhaite donc rien faire concernant les différences de pression fiscale entre héritage et donation, pourquoi ne choisirait-on pas la donation sur lit de mort ? On peut dire la même chose, dans le même ordre d’idées, des voitures de société, des plans cafétéria et des sociétés de management. Si le législateur crée ces régimes fiscaux préférentiels et les maintient, tout en sachant qu’ils entraînent une répartition inégale de la pression fiscale, pourquoi ne devrait-on pas en faire usage ?
Celui qui parvient à trouver son chemin dans le labyrinthe de la législation fiscale peut bénéficier d’avantages fiscaux importants, à condition de disposer lui-même des connaissances fiscales nécessaires ou de pouvoir faire appel à un spécialiste.
5. La responsabilité du monde politique
Plutôt que de montrer du doigt les contribuables créatifs, il faut diriger ses reproches vers le monde politique. C’est lui qui est responsable de l’architecture fiscale, tout comme il est responsable de l’absence de renouvellement et de modernisation de cette architecture.
Laisser délibérément subsister des systèmes qui entraînent une répartition inégale de la pression fiscale constitue une politique irresponsable, qui mène à l’inégalité sociale et à la polarisation.
Et c’est précisément cela que nous ne devons jamais considérer comme la chose la plus normale au monde.
🇫🇷 Version française (mention légale – traduction par IA)
Afin de faciliter l’accès au contenu de cet article, une version traduite a été mise à disposition au moyen d’un outil d’intelligence artificielle. La Fondation décline toute responsabilité quant à la qualité, à l’exactitude et à l’exhaustivité de cette traduction automatique, notamment en ce qui concerne l’emploi de terminologies techniques, juridiques ou fiscales spécifiques.
L'article original a été rédigé en Néerlandais. En cas de divergence d’interprétation, seule la version originale fait foi.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté