- FR
- NL
- EN
Droit de succession en Wallonie: mais quelles économies reste-il après la réforme?
Temps de lecture: 3 min |
Après les annonces, les chiffres. La comparaison porte sur les droits actuels, ceux qui auraient résulté de la réforme votée en 2024 et ceux qui devraient découler de sa version révisée annoncée le 12 octobre, pour des parts nettes d’héritage de 100.000 €, 300.000 €, 600.000 €, 1.000.000 € et 2.000.000 €.
1. En ligne directe : un gain qui plafonne rapidement
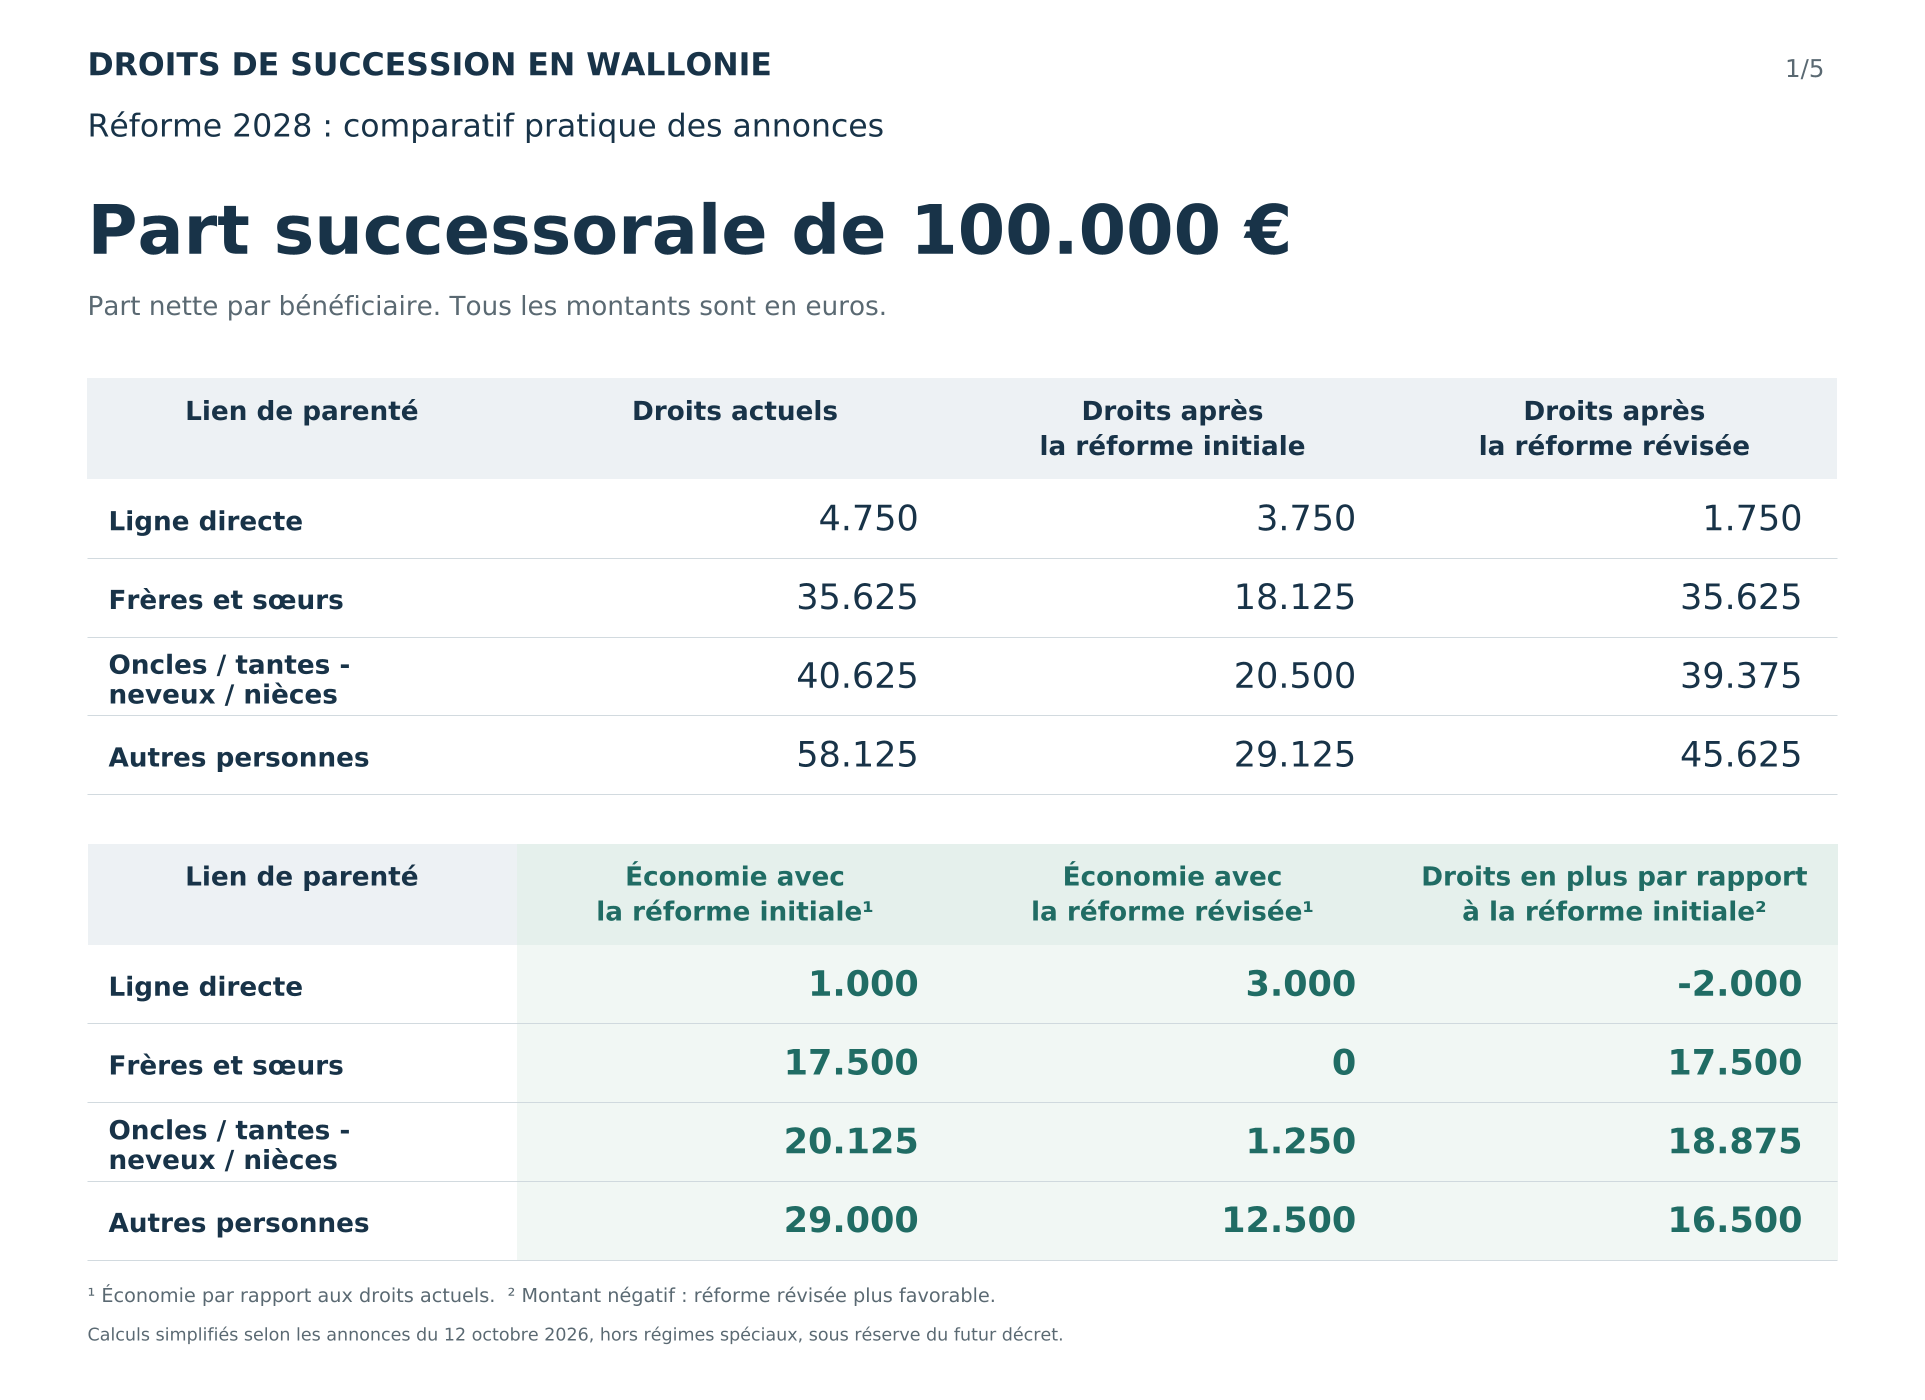
Pour un enfant recevant 100.000 €, les droits passeraient de 4.750 € aujourd’hui à 1.750 €, soit une économie de 3.000 €. Cette économie serait supérieure de 2.000 € à celle qui aurait résulté de la réforme initiale.
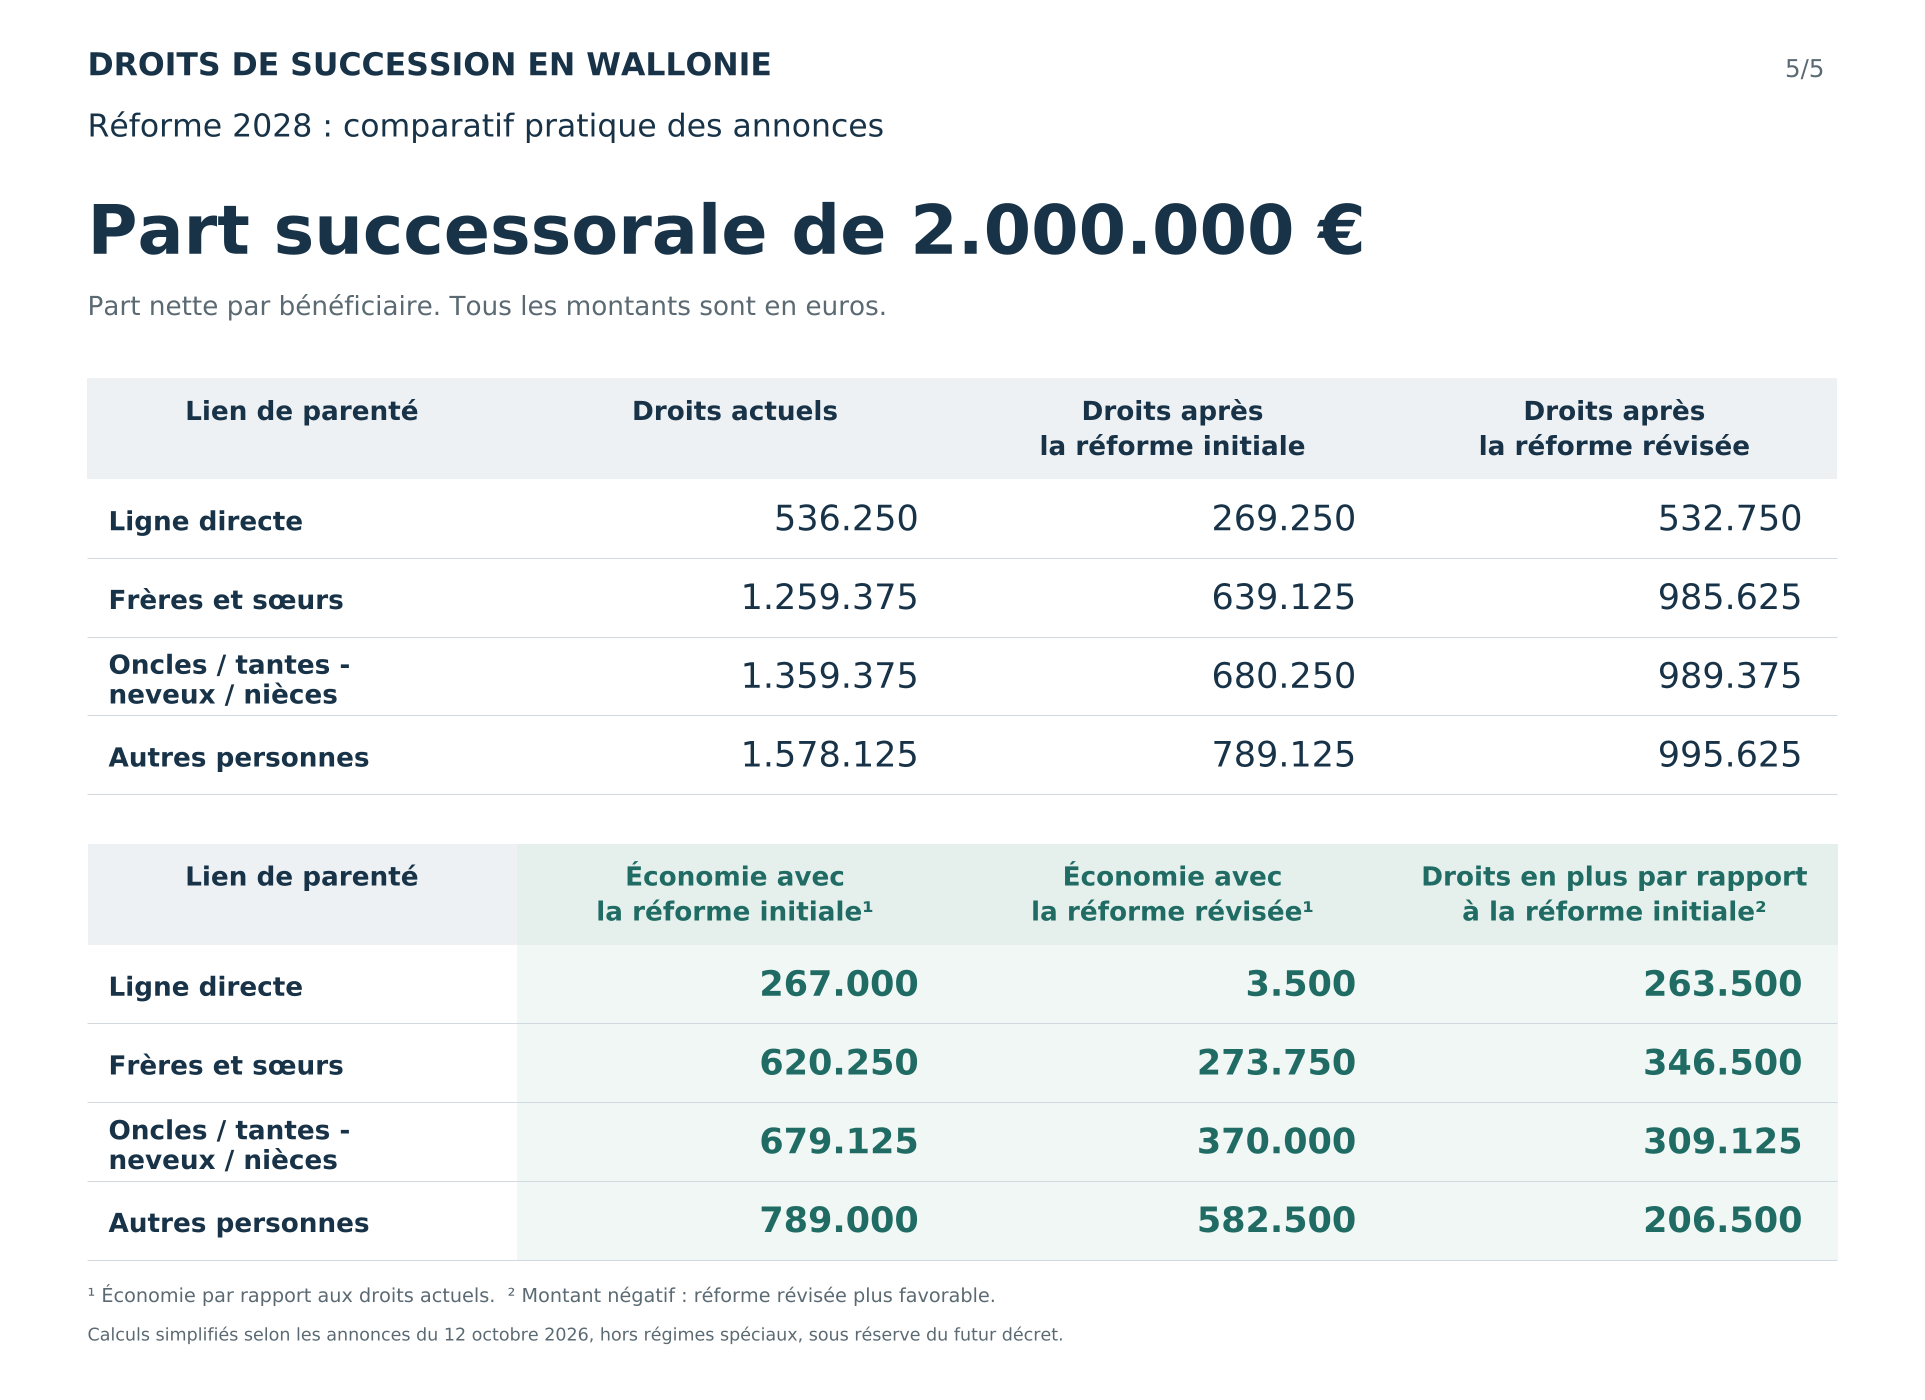
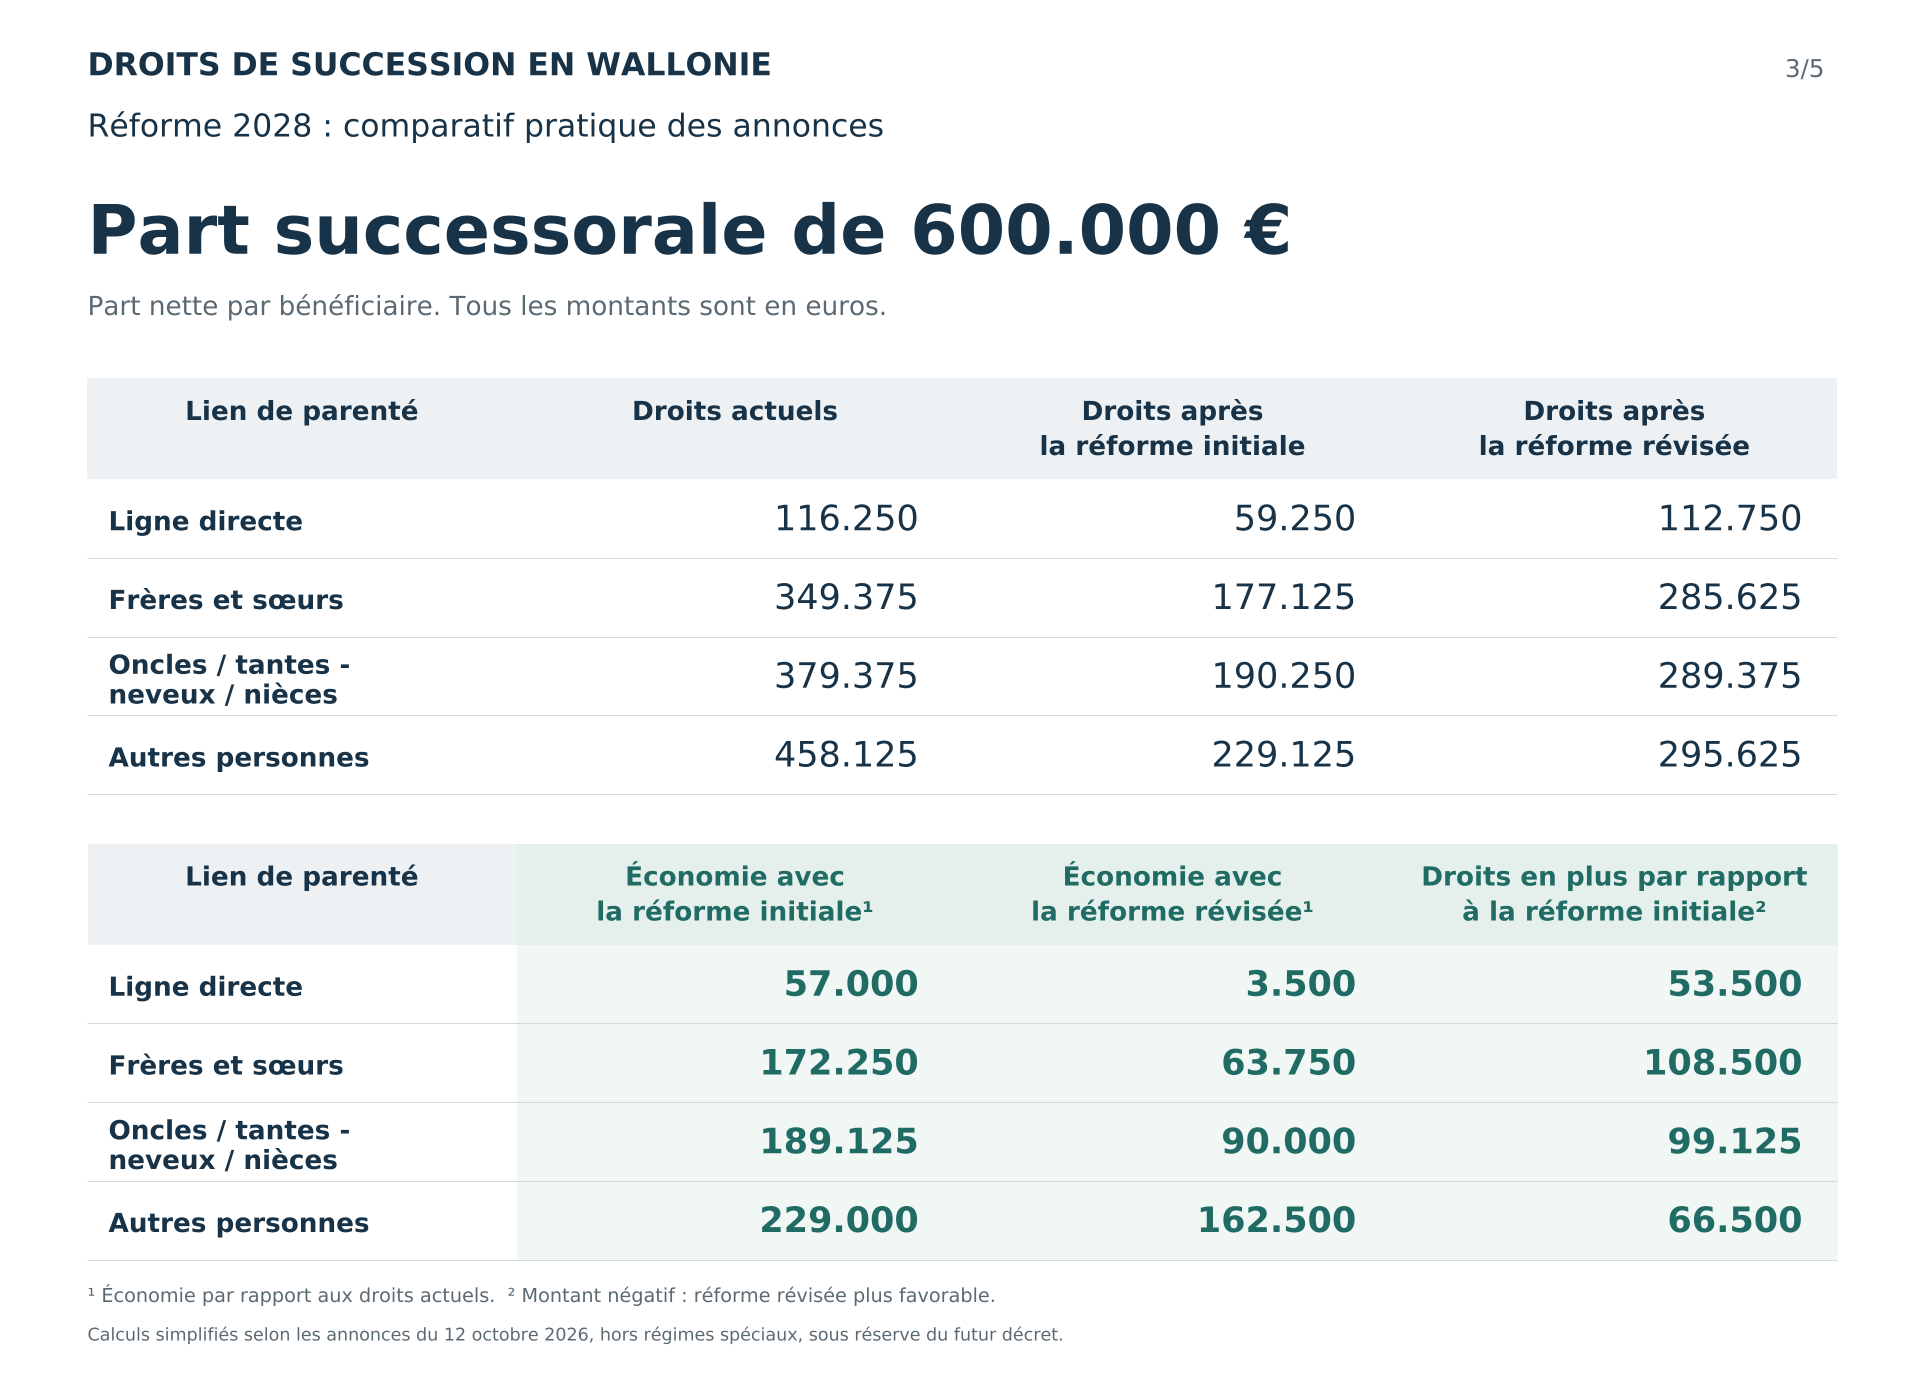
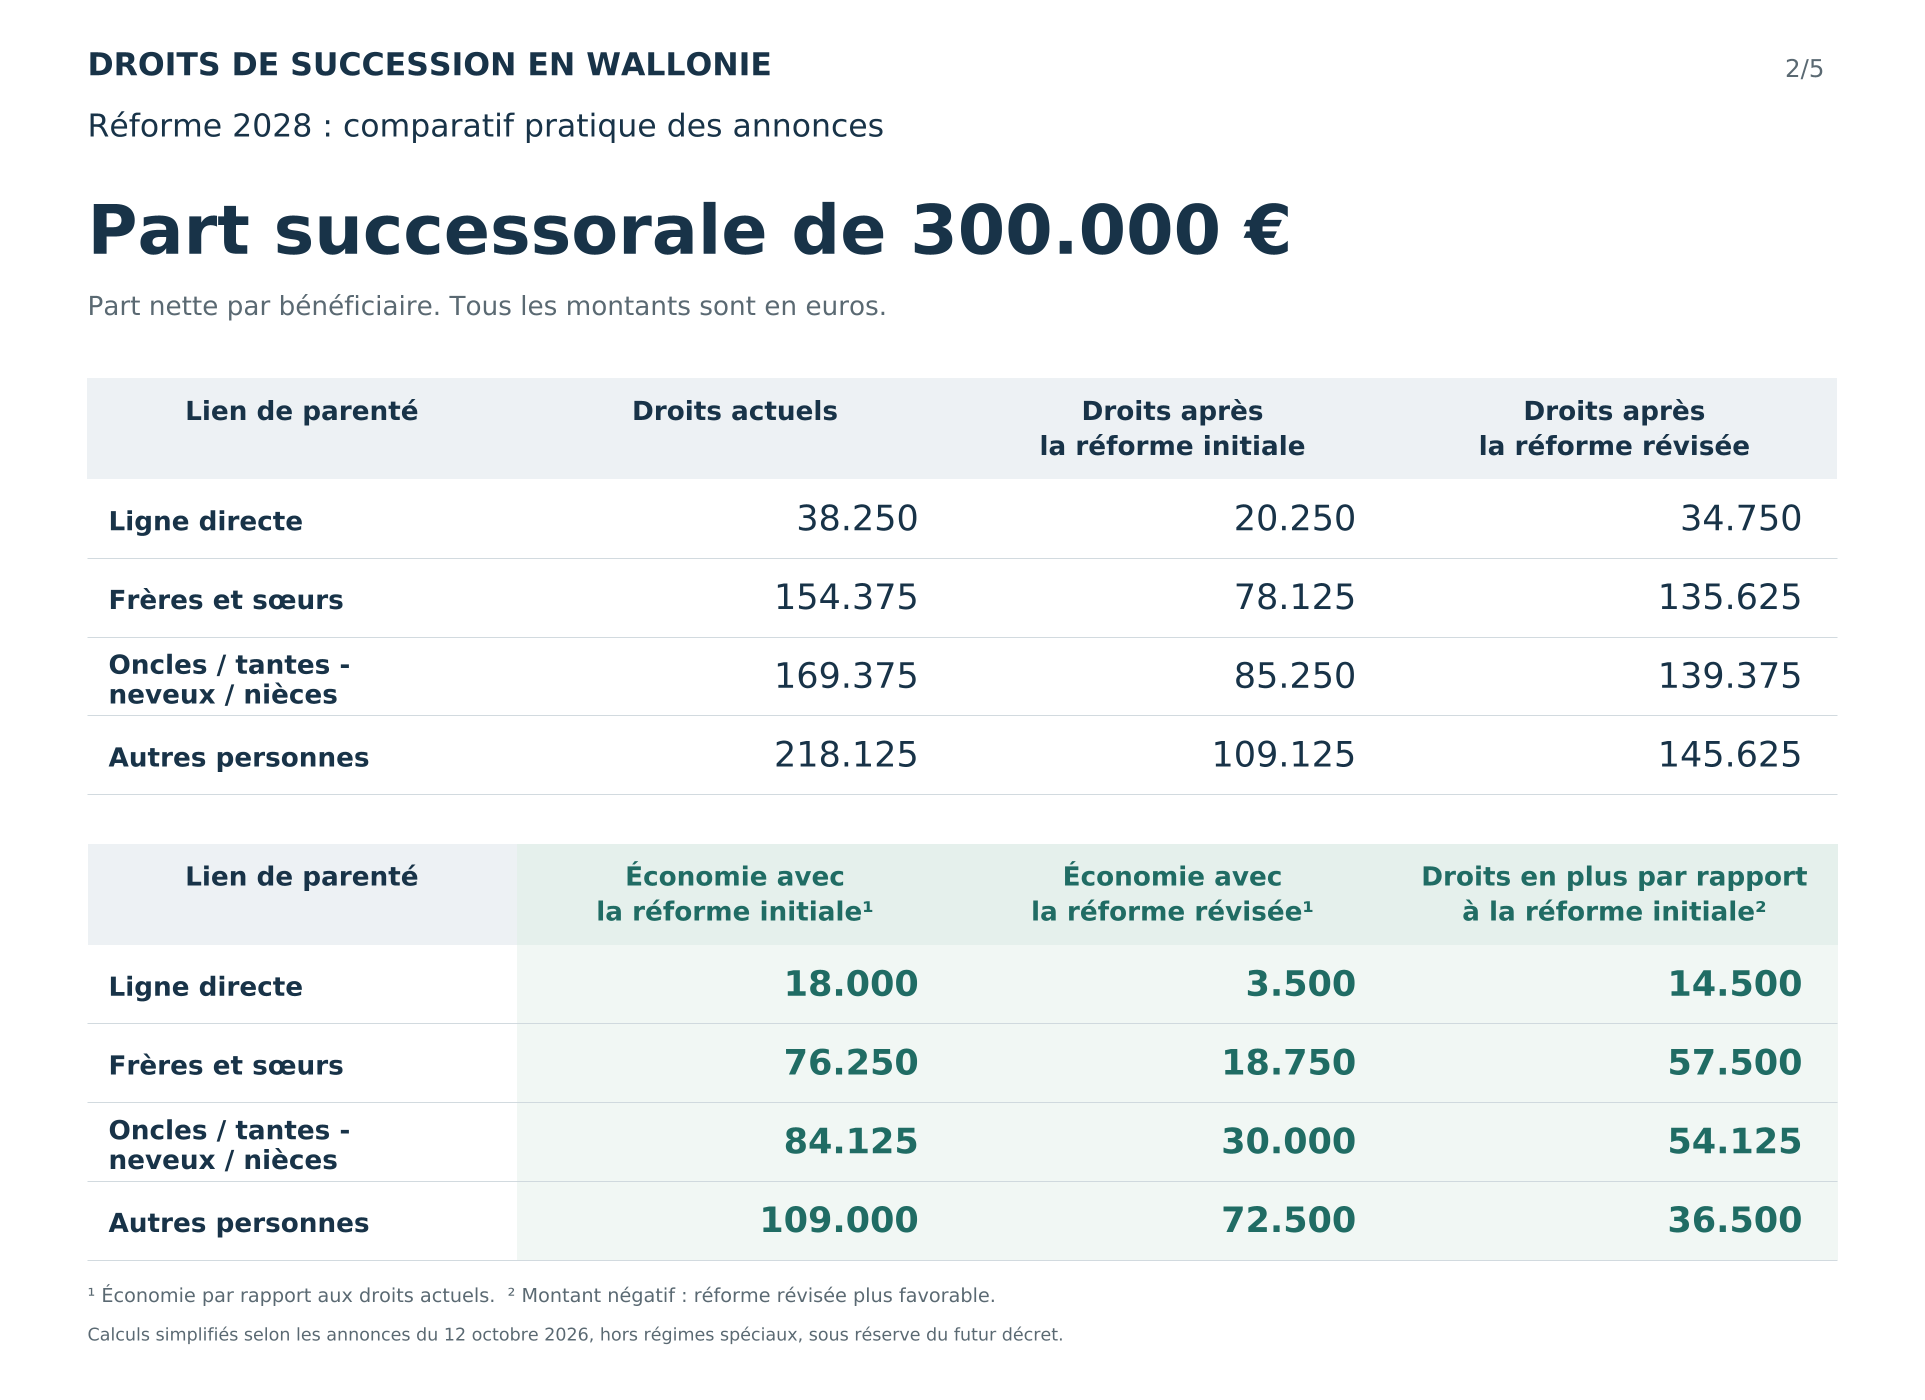
En revanche, pour des parts de 300.000 €, 600.000 €, 1.000.000 € ou 2.000.000 €, l’économie par rapport à la situation actuelle resterait identique : 3.500 €.
- Part de 600.000 € : la réforme initiale aurait procuré une économie de 57.000 €.
- Part de 2.000.000 € : l’économie aurait initialement atteint 267.000 €.
Le maintien des taux actuels, compensé par le léger rehaussement de l’exonération, réduit donc fortement l’intérêt de la réforme en ligne directe.
2. Hors ligne directe : des économies beaucoup plus importantes
Un plafond de 50 % concernerait les taux marginaux actuellement supérieurs à ce seuil.
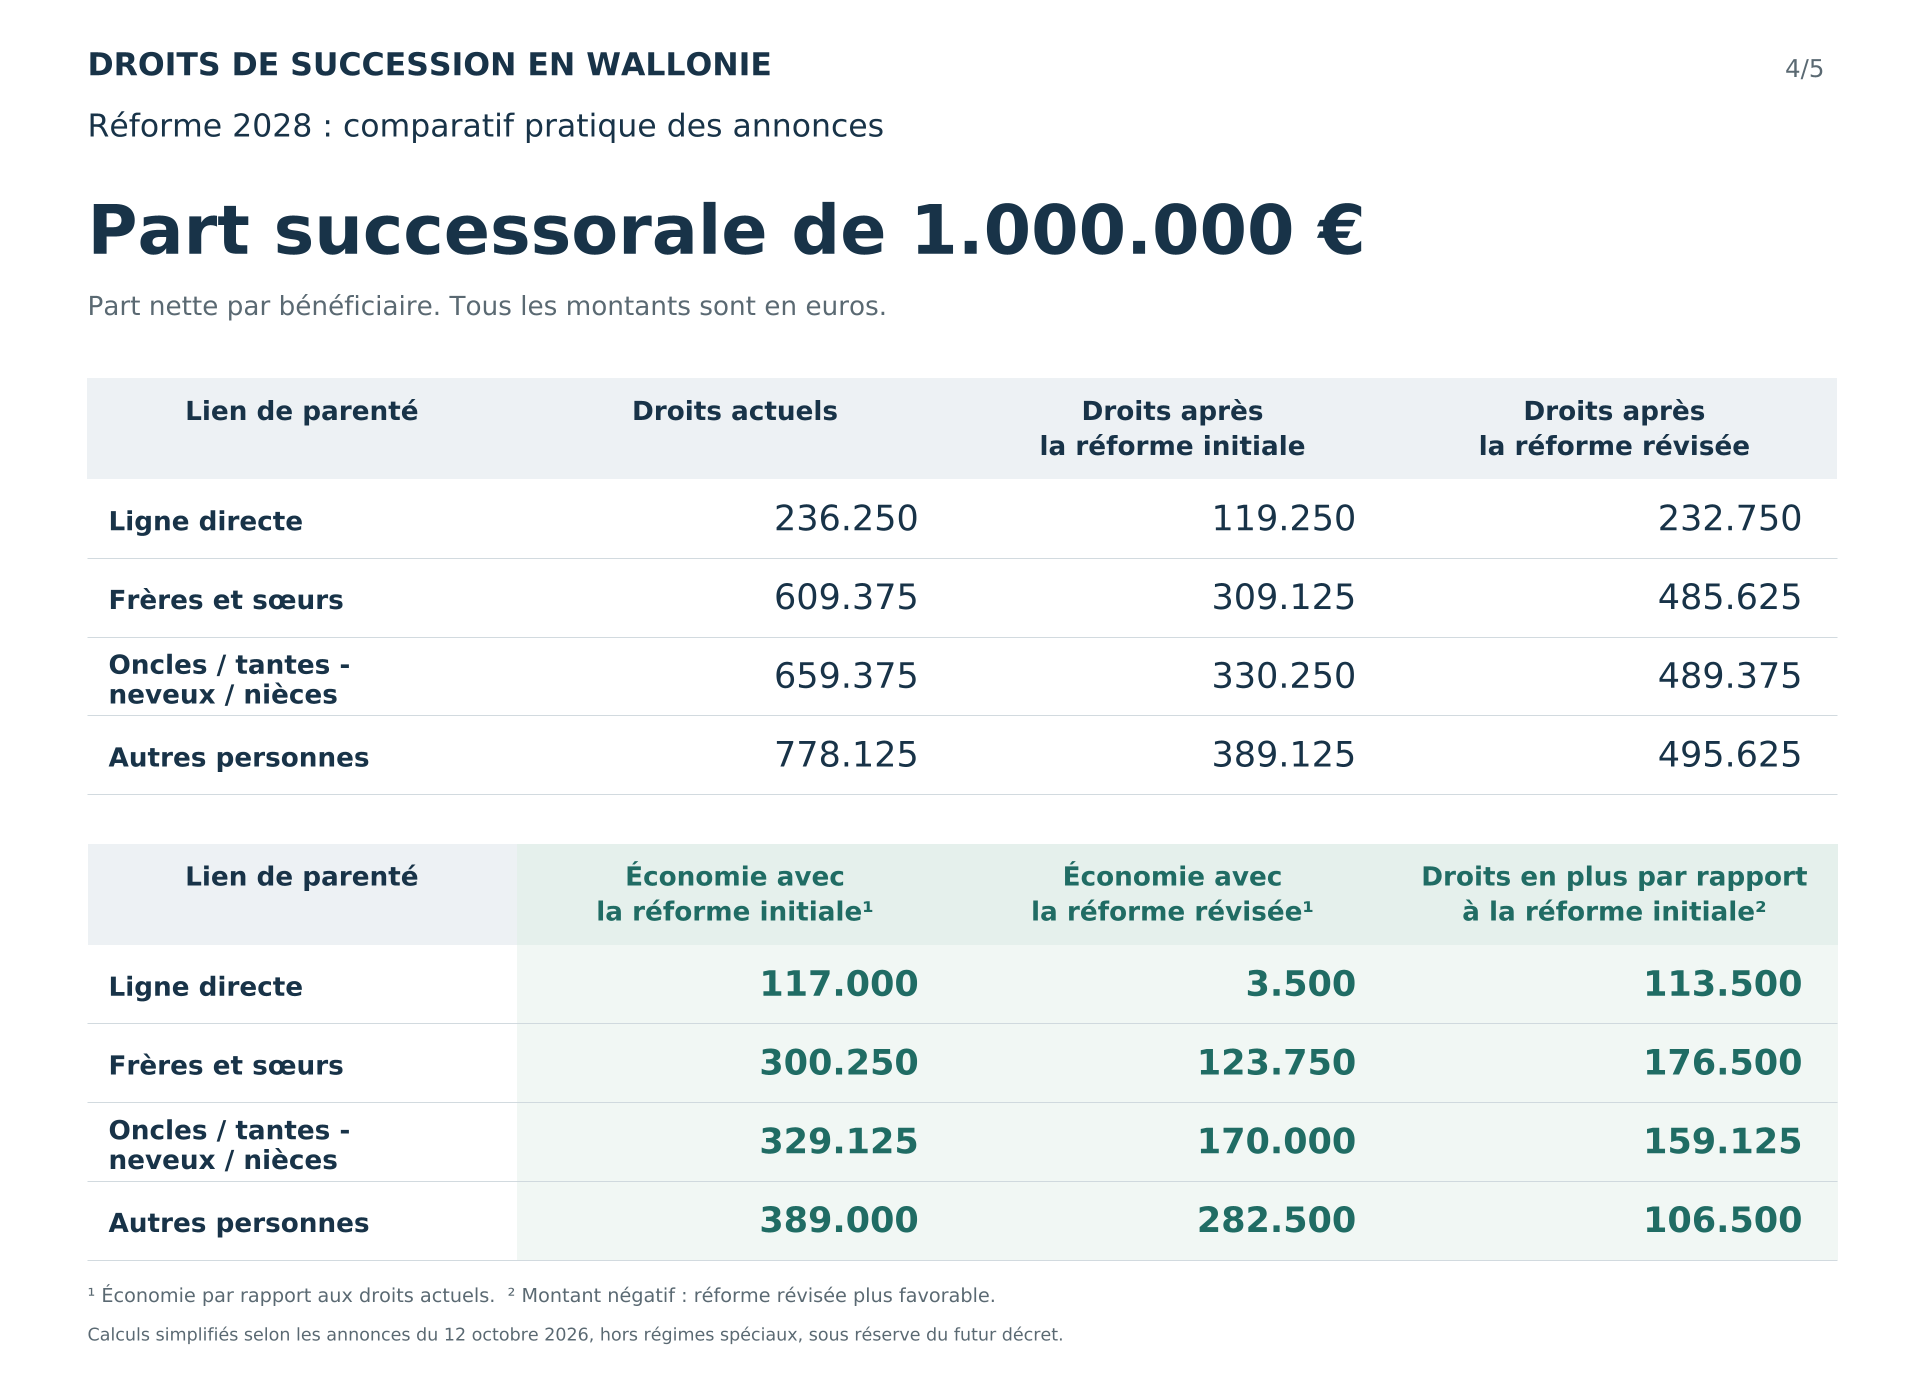
Économie pour une part de 1.000.000 € par rapport au régime actuel.
Économie pour une part de 1.000.000 € par rapport au régime actuel entre oncles ou tantes et neveux ou nièces.
Économie pour une part de 1.000.000 € par rapport au régime actuel.
Le bénéfice dépendrait également des tranches atteintes. Entre frères et sœurs, une part de 100.000 € ne bénéficierait d’aucune réduction, les taux applicables ne dépassant pas encore le nouveau taux marginal de 50 %.
3. Gagnants et « perdants » : tout dépend du point de comparaison
Par rapport à aujourd’hui, les petits héritages en ligne directe seraient fortement soulagés en proportion. Les grandes transmissions entre personnes non apparentées ou plus éloignées familialement enregistreraient par ailleurs les économies les plus élevées.
Par rapport à la réforme initiale, les avantages seraient toutefois réduits dans tous les cas présentés hors ligne directe, ainsi que pour les héritages plus importants en ligne directe.
Il s’agirait donc d’un recul de l’allègement initialement attendu, mais pas d’une perte par rapport à la situation actuelle : la réforme révisée conserverait des effets favorables, dont l’ampleur varierait selon le montant transmis et le lien de parenté.
Calculs simplifiés sur la base des annonces, hors régimes spéciaux et sous réserve du futur décret.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté