- FR
- NL
- EN
Le piège fiscal tient en trois lettres: SAS
Temps de lecture: 3 min |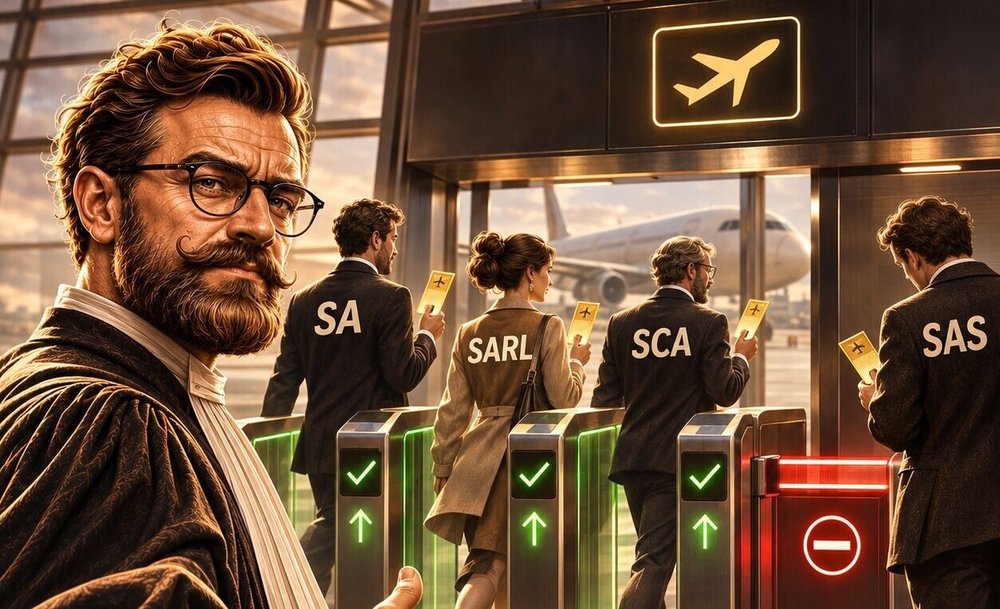
Dans un financement intragroupe entre la Belgique et la France, tout peut sembler en ordre : substance, durée de détention, assujettissement à l’impôt, bénéficiaire effectif…
Et pourtant, la seule forme juridique du bénéficiaire peut faire tomber l’exonération de précompte mobilier fondée sur la directive intérêts-redevances.
La raison est simple, mais encore trop souvent oubliée en pratique : la SAS de droit français ne figure pas parmi les formes françaises énumérées à l’annexe de la directive 2003/49/CE.
Or cette liste est limitative.
Dans un jugement du 26 février 2026, le Tribunal de première instance du Limbourg, division Hasselt, a donc confirmé que les intérêts payés ou attribués par une société belge à une SAS française ne peuvent pas bénéficier, sur cette base, de la renonciation au précompte mobilier prévue par l’article 107, § 6, de l’AR/CIR 92.
Ni la proximité de la SAS avec certaines formes sociales éligibles, ni son inclusion dans la directive mère-filiale ne permettent de l’ajouter, par analogie, au champ d’application de la directive intérêts-redevances.
Sur le principe, la réponse est donc claire : pas de taux % sur la seule base de la directive
La société belge a néanmoins obtenu partiellement gain de cause sur d’autres aspects du dossier :
— la cotisation relative à l’exercice d’imposition 2019 a été annulée en raison d’une violation du délai d’investigation ;
— pour les exercices d’imposition 2020 et 2021, le tribunal a rejeté le brutage de la base imposable, faute pour l’administration de démontrer que la société belge s’était engagée à supporter elle-même le précompte mobilier.
? En pratique, avant de valider un taux de 0 %, il faut donc faire quelque chose de très simple : ouvrir l’annexe de la directive et vérifier la forme juridique exacte du bénéficiaire.
Une société établie dans l’Union européenne n’est pas, de ce seul fait, une société qualifiante.
Et une société éligible à la directive mère-filiale ne l’est pas automatiquement à la directive intérêts-redevances.
Une précision importante pour l’avenir : l’article 11 de la nouvelle CPDI franco-belge, signée le 9 novembre 2021, prévoit en principe que les intérêts dont le bénéficiaire effectif est résident de l’autre État ne sont imposables que dans cet autre État.
Lorsqu’elle entrera en vigueur, le problème spécifique lié à l’exclusion de la SAS devrait donc disparaître pour les intérêts couverts par cette disposition.
D'ici la, les trois lettres SAS peuvent encore couter cher !
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté