- FR
- NL
- EN
Indemnité kilométrique 2026-2027: six critères pour appliquer la norme de l'État!
Temps de lecture: 13 min |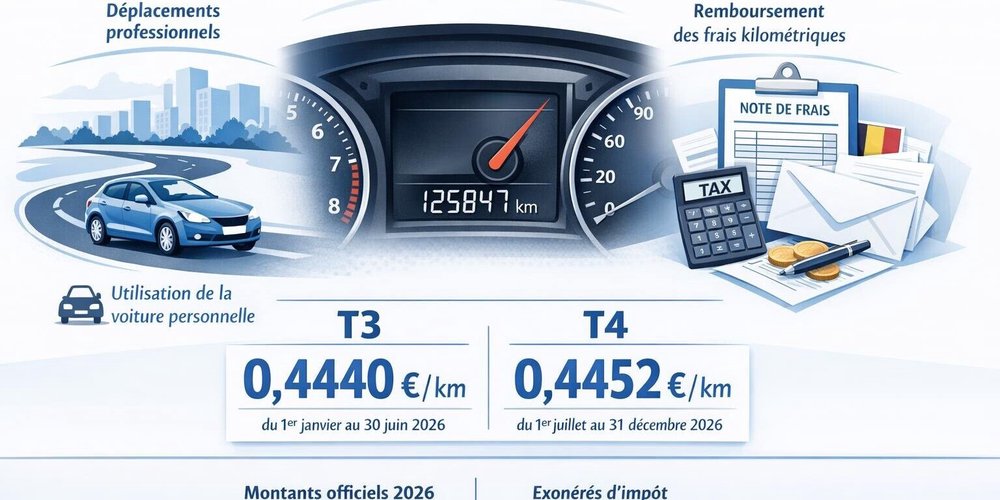
Du 1er octobre au 31 décembre 2026, l'indemnité kilométrique que l'employeur peut allouer en franchise d'impôt pour les déplacements de service effectués avec un véhicule personnel est plafonnée à 0,4452 €/km. La circulaire 2026/C/92 du 15 octobre 2026 confirme en parallèle un système annuel à 0,4761 €/km pour la période du 1er juillet 2026 au 30 juin 2027, qui engage l'employeur pour toute la période, et récapitule dans son annexe les montants mensuels du deuxième trimestre.
1. Le véhicule et le déplacement : voiture, motocyclette ou cyclomoteur personnels en déplacement de service
Les indemnités qu'un employeur alloue à ses travailleurs pour l'utilisation de leur propre voiture, motocyclette ou cyclomoteur pour des déplacements de service constituent un remboursement non imposable de dépenses propres à l'employeur lorsqu'elles n'excèdent pas les indemnités de même nature allouées par l'État aux membres de son personnel1. La règle repose sur la circulaire Ci.RH.241/535.316 du 11 septembre 2000 et sur les points 6 et 8 de la circulaire 2018/C/8 du 22 janvier 2018, auxquels la circulaire 2026/C/92 renvoie1 ; l'administration range l'indemnité kilométrique pour des déplacements de service parmi les allocations forfaitaires de la fonction publique fédérale qui constituent des normes sérieuses2.
Le déplacement de service se distingue du trajet vers un lieu fixe de travail. Est considéré comme lieu fixe de travail l'endroit où le travailleur se rend au moins 40 jours au cours de la période imposable, consécutifs ou non3. Les trajets vers ce lieu relèvent, sur le plan fiscal, du régime des déplacements entre le domicile et le lieu de travail et ne peuvent être traités comme des déplacements de service au titre de cette norme. Le forfait couvre les frais du véhicule, notamment l'acquisition, le carburant, l'entretien et les taxes ; les frais de parking et de nettoyage n'y sont pas compris.
- Véhicule personnel du travailleur : voiture, motocyclette ou cyclomoteur.
- Déplacement de service, à l'exclusion du trajet vers un lieu fixe de travail (40 jours sur la période imposable).
- Norme sérieuse : indemnité de même nature allouée par l'État à son personnel.
2. Le barème trimestriel : 0,4440 €/km au troisième trimestre et 0,4452 €/km au quatrième trimestre 2026
Depuis le 1er octobre 2022, le montant de l'indemnité kilométrique forfaitaire de l'État est adapté chaque trimestre pour réagir plus rapidement aux fluctuations des prix du carburant4. Pour la période du 1er octobre au 31 décembre 2026 inclus, il est fixé à 0,4452 €/km par la circulaire n° 771 du 16 septembre 2026 du SPF Stratégie et Appui, publiée au Moniteur belge du 29 septembre 20261. Il succède au montant de 0,4440 €/km applicable du 1er juillet au 30 septembre 2026, fixé par la circulaire n° 768 du 29 juin 20265.
Le barème trimestriel trouve son fondement dans l'article 74, § 1er, de l'arrêté royal du 13 juillet 2017 fixant les allocations et indemnités des membres du personnel de la fonction publique fédérale6. Les montants des deux premiers trimestres de 2027 ne sont pas encore fixés7.
- Quatrième trimestre 2026 : 0,4452 €/km (circ. n° 771 du 16.09.2026, MB 29.09.2026).
- Troisième trimestre 2026 : 0,4440 €/km (circ. n° 768 du 29.06.2026).
- Premier et deuxième trimestres 2027 : montants non encore fixés.
3. Le système annuel à 0,4761 €/km et l'engagement de période jusqu'au 30 juin 2027
L'indemnité kilométrique forfaitaire de 0,4761 €/km fixée pour la période du 1er juillet 2026 au 30 juin 2027 inclus par la circulaire n° 767 du 8 juin 2026 du SPF Stratégie et Appui est également considérée comme une norme sérieuse8. Au second semestre 2026, il dépasse chacun des deux montants trimestriels successifs.
La circulaire en fixe la contrepartie : les employeurs qui optent pour le système forfaitaire sur base annuelle doivent s'y tenir pour l'entièreté de la période du 1er juillet 2026 au 30 juin 2027 inclus et ne peuvent pas basculer vers le système forfaitaire trimestriel8. Le texte n'organise expressément que cette interdiction. Le passage du système trimestriel vers le système annuel en cours de période n'est pas réglé ; une lecture prudente conduit à considérer que le choix s'opère pour la période entière à compter du 1er juillet. Certaines commissions paritaires imposent par ailleurs l'un ou l'autre système9.
- Système trimestriel : 4.500 km × 0,4440 € + 4.500 km × 0,4452 € = 4.001,40 €
- Système annuel : 9.000 km × 0,4761 € = 4.284,90 €
- Écart : 283,50 €, couvert par la norme dans le seul système annuel
Un barème annuel appliqué à partir d'octobre après un troisième trimestre au barème trimestriel combine les deux systèmes sur la même période : configuration non couverte expressément par la circulaire.
- Système annuel 2026-2027 : 0,4761 €/km, norme sérieuse (circ. n° 767 du 08.06.2026).
- Engagement pour toute la période du 1er juillet 2026 au 30 juin 2027 ; aucune bascule vers le trimestriel.
- Passage du trimestriel vers l'annuel en cours de période : non réglé, lecture prudente.
4. La bascule exceptionnelle vers le régime mensuel d'avril à juin 2026
Vu la situation géopolitique au Moyen-Orient, une mesure spécifique et temporaire a été appliquée du 1er avril au 30 juin 2026 inclus, par voie d'addendas à la circulaire 2026/C/52 du 7 avril 202610. Le montant trimestriel initial de 0,4327 €/km a été remplacé par des montants mensuels, que l'annexe de la circulaire 2026/C/92 récapitule : 0,4571 €/km en avril, 0,4841 €/km en mai et 0,5055 €/km en juin 20267.
Pour les employeurs au système annuel 2025-2026 (0,4449 €/km), l'engagement couvre en principe toute la période du 1er juillet 2025 au 30 juin 2026. L'administration admet toutefois, à titre exceptionnel, le basculement vers les montants fixés pour les mois d'avril, de mai et de juin 202611. Ce point est déterminant pour les régularisations encore à opérer : le complément correspondant aux kilomètres de service effectivement parcourus peut bénéficier de cette tolérance fiscale exceptionnelle, dans la limite des montants mensuels et sous réserve des conditions habituelles de justification. Les instructions ONSS consultées ne traitent pas expressément de cette bascule ; son régime en matière de cotisations reste à vérifier.
- Avril 0,4571 €, mai 0,4841 €, juin 0,5055 €/km ; 0,4327 €/km initial privé d'effet.
- Bascule annuel → mensuel admise à titre exceptionnel pour avril, mai et juin 2026.
- Portée fiscale établie ; portée sociale non confirmée par l'ONSS.
5. Le bénéficiaire et la déclaration : travailleur, dirigeant d'entreprise et fiches 281.10 et 281.20
La circulaire 2026/C/92 vise l'employeur et ses travailleurs. Pour le dirigeant d'entreprise, la qualification de remboursement de dépenses propres à la société repose sur l'article 32, alinéa 2, 1°, in fine, du CIR 9212, et l'application de la norme de l'État procède d'une analogie, que soutient la circulaire 2022/C/62 lorsqu'elle précise que les règles de justification des indemnités s'appliquent mutatis mutandis aux dirigeants d'entreprise12. L'application de la norme au dirigeant suit donc celle du travailleur, par analogie, sous réserve de la même rigueur documentaire : relevé des déplacements, objet professionnel, kilométrage.
Les indemnités sont mentionnées sur la fiche 281.10 ou 281.20, dans le cadre des renseignements divers, dans la catégorie correspondant à leur mode de justification — normes sérieuses, absence de normes sérieuses ou pièces justificatives —, pour le montant effectivement remboursé13. L'indemnité kilométrique alignée sur le barème de l'État relève de la première catégorie.
- Travailleur : application directe ; dirigeant : application par analogie (art. 32, al. 2, 1°, in fine, CIR 92 ; circ. 2022/C/62, n° 13).
- Mention sur la fiche 281.10 ou 281.20, cadre « renseignements divers », catégorie « normes sérieuses ».
- Montant effectivement remboursé.
6. Le dépassement du barème et le traitement ONSS
Le barème de l'État constitue une norme sérieuse, non un plafond légal absolu. L'employeur qui alloue une indemnité supérieure perd le bénéfice de la norme : l'excédent est en principe imposable, sauf preuve que l'indemnité correspond au prix de revient kilométrique moyen réellement supporté14. L'administration considère par ailleurs qu'un kilométrage annuel supérieur à 24.000 km peut être anormal et appeler une justification renforcée ; ce seuil ne constitue pas une limite automatique14.
Dans le régime ONSS, le montant maximum retenu pour la période du 1er octobre au 31 décembre 2026 est de 0,4452 €/km, identique au montant fiscal du système trimestriel, tant pour les déplacements professionnels que pour les déplacements entre le domicile et le lieu de travail, à condition que le véhicule ne soit ni la propriété de l'employeur ni financé par lui, le forfait étant réputé couvrir tous les frais15. Cette assimilation ne vaut pas en fiscalité, où les déplacements entre le domicile et le lieu de travail relèvent d'un régime distinct ; une exonération peut s'y appliquer dans les limites et aux conditions de l'article 38, § 1er, alinéa 1er, 9°, du CIR 9216.
Pour l'employeur au système annuel, des secrétariats sociaux indiquent que l'ONSS admettrait également le montant de 0,4761 €/km ; les instructions administratives consultées ne le confirmant pas expressément, cette position ne peut être tenue pour officielle17. Les instructions administratives de l'ONSS consultées ne prennent pas expressément position sur la bascule exceptionnelle d'avril à juin ; une source secondaire rapporte que l'ONSS n'admettrait pas de changement de système en cours d'année, indication qui ne constitue pas une position officielle17. La tolérance fiscale est admise dans les limites précitées ; l'exonération de cotisations sociales du complément n'est, en revanche, pas confirmée par l'ONSS.
- Dépassement : excédent en principe imposable, sauf preuve du coût réel.
- Au-delà de 24.000 km par an : justification renforcée, sans limite automatique.
- ONSS au quatrième trimestre 2026 : 0,4452 €/km au système trimestriel ; annuel admis selon les secrétariats sociaux ; bascule avril-juin non confirmée.
7. Grille d'analyse de l'indemnité kilométrique en six critères
Critère | Question à trancher | Paramètre | Conséquence | Référence |
|---|---|---|---|---|
1. Véhicule et déplacement | Le trajet est-il un déplacement de service avec un véhicule personnel ? | Voiture, motocyclette, cyclomoteur ; lieu fréquenté moins de 40 jours | Lieu fixe de travail : hors forfait des déplacements de service | Circ. 2026/C/92, n° 1 ; Com. IR 92, n° 60/7 |
2. Barème trimestriel | Quel montant pour le trimestre du déplacement ? | 0,4440 €/km (T3 2026) ; 0,4452 €/km (T4 2026) ; 2027 non fixé | Au-delà : perte de la sécurité de la norme | Circ. 2026/C/76 ; circ. 2026/C/92, n° 2 |
3. Système annuel | L'employeur a-t-il opté pour l'annuel au 1er juillet 2026 ? | 0,4761 €/km du 01.07.2026 au 30.06.2027 | Engagement de période ; aucune bascule vers le trimestriel ; passage inverse non réglé | Circ. 2026/C/92, n° 3 |
4. Bascule avril-juin 2026 | L'employeur annuel a-t-il régularisé au mensuel ? | 0,4571 / 0,4841 / 0,5055 €/km | Admis à titre exceptionnel sur le plan fiscal | Circ. 2026/C/66 ; circ. 2026/C/92, annexe, note (1) |
5. Bénéficiaire et fiche | Travailleur ou dirigeant ? Quelle mention ? | Fiche 281.10 ou 281.20, renseignements divers | Dirigeant : application par analogie | Art. 32, al. 2, 1°, in fine, CIR 92 ; circ. 2022/C/62, n° 13 et 20 |
6. Dépassement et ONSS | L'indemnité excède-t-elle le barème ? Quel traitement social ? | Coût réel prouvé ; 24.000 km/an ; ONSS T4 2026 : 0,4452 €/km (trimestriel) | Excédent en principe imposable, sauf preuve ; bascule avril-juin non confirmée par l'ONSS | QP n° 954 du 08.12.2000 ; instruction ONSS du 02.10.2026 |
8. Ce que l'expert-comptable retiendra pour les dossiers 2026-2027
Le praticien retiendra que deux normes sérieuses coexistent jusqu'au 30 juin 2027 : un barème trimestriel, fixé à 0,4440 €/km puis à 0,4452 €/km pour le second semestre 2026, et un barème annuel de 0,4761 €/km qui engage l'employeur pour toute la période. Le premier contrôle porte donc sur le système appliqué pour chaque période — depuis le 1er juillet 2026 et, le cas échéant, pour la régularisation exceptionnelle d'avril à juin 2026 —, sur sa cohérence d'un trimestre à l'autre et, le cas échéant, l'obligation sectorielle.
En pratique, l'examen porte, pour chaque bénéficiaire, sur la nature des trajets remboursés au regard de la règle des 40 jours, sur l'existence d'un relevé des déplacements, sur l'alignement des paramètres de paie sur le barème du trimestre et la mention des indemnités sur les fiches 281.10 et 281.20. Pour les dirigeants d'entreprise, l'application du barème procède d'une analogie qui suppose la même discipline documentaire.
Deux points restent à suivre : la publication des montants du premier semestre 2027 pour les employeurs au système trimestriel, et une éventuelle prise de position de l'ONSS sur les régularisations opérées par les employeurs au système annuel pour les mois d'avril, de mai et de juin 2026.
Pourquoi lire cet article ? Vous repartirez avec les montants exacts applicables au second semestre 2026, la portée réelle de l'engagement attaché au système annuel jusqu'au 30 juin 2027 et la mesure précise de la tolérance accordée pour avril, mai et juin 2026. Votre pratique s'en trouvera renforcée : paramétrage de paie contrôlé trimestre par trimestre, régularisations du deuxième trimestre arbitrées en connaissance de leur portée sociale, dirigeants d'entreprise couverts par une analogie documentée, et fiches 281.10 et 281.20 renseignées dans la bonne catégorie.
- Circ. 2026/C/92 du 15.10.2026 relative à l'indemnité kilométrique pour des déplacements de service, n° 1 et 2 ; circ. Ci.RH.241/535.316 du 11.09.2000 ; circ. 2018/C/8 du 22.01.2018 relative aux indemnités des membres du personnel de la fonction publique fédérale, points 6 et 8 ; circulaire n° 771 du 16.09.2026 du SPF Stratégie et Appui, MB 29.09.2026 (Numac 2026006808).
- Circ. 2022/C/62 du 29.06.2022 relative à la justification des indemnités en remboursement de dépenses propres à l'employeur, n° 15.
- Com. IR 92, n° 60/7 et 60/10.
- Circ. 2022/C/121 du 22.12.2022 relative à l'indemnité kilométrique pour des déplacements de service ; circ. 2026/C/92, n° 2.
- Circ. 2026/C/76 du 23.07.2026 relative à l'indemnité kilométrique pour des déplacements de service ; circulaire n° 768 du 29.06.2026 du SPF Stratégie et Appui, MB 03.07.2026 (Numac 2026004874).
- AR du 13.07.2017 fixant les allocations et indemnités des membres du personnel de la fonction publique fédérale, MB 19.07.2017, art. 74, § 1er.
- Circ. 2026/C/92 du 15.10.2026, annexe et note (2).
- Circ. 2026/C/92 du 15.10.2026, n° 3 ; circulaire n° 767 du 08.06.2026 du SPF Stratégie et Appui, MB 16.06.2026 (Numac 2026004336).
- Securex, Lex4You, « Nouvelle indemnité kilométrique avec indexation annuelle à partir du 1er juillet 2026 » (consulté le 25.10.2026).
- Circ. 2026/C/92 du 15.10.2026, n° 2, note (3) ; circ. 2026/C/52 du 07.04.2026 relative à l'indemnité kilométrique pour des déplacements de service et ses addendas, dont la circ. 2026/C/66 du 15.06.2026.
- Circ. 2026/C/66 du 15.06.2026, deuxième addendum à la circ. 2026/C/52 ; circ. 2026/C/92, annexe, note (1).
- Art. 32, al. 2, 1°, in fine, CIR 92 ; circ. 2022/C/62 du 29.06.2022, n° 13.
- Circ. 2022/C/62 du 29.06.2022, n° 20.
- QP n° 954 du 08.12.2000 ; Com. IR 92, n° 31/36.
- ONSS, instructions administratives DmfA 2026/3, instruction intermédiaire du 02.10.2026 (indemnité kilométrique pour les déplacements domicile-lieu de travail et pour les déplacements professionnels).
- Art. 38, § 1er, al. 1er, 9°, CIR 92.
- Securex, Lex4You, « Nouvelle indemnité kilométrique avec indexation annuelle à partir du 1er juillet 2026 » (consulté le 25.10.2026) ; CESSoC, « Le montant de l'indemnité kilométrique pour les déplacements professionnels du 4ème trimestre est à présent connu », 08.10.2026.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté