- FR
- NL
- EN
Amendes routières en entreprise: les deux leviers pour responsabiliser directement le conducteur!
Temps de lecture: 6 min |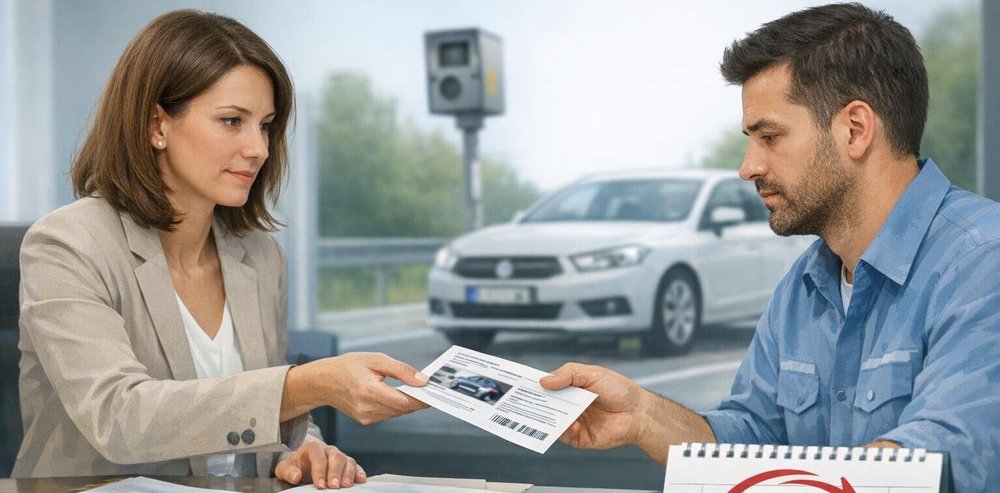
L'expérience est familière à de nombreux employeurs : un travailleur commet une infraction routière au volant d'un véhicule de société, l'amende arrive sur le bureau du gestionnaire RH, est transmise au travailleur… qui ne paie pas. L'huissier de justice se manifeste, et c'est finalement l'entreprise qui règle la facture, dans l'urgence, pour éviter de voir les frais s'envoler.
Ce scénario, bien que parfaitement maîtrisable d'un point de vue juridique, demeure trop fréquent. Il existe pourtant deux dispositifs légaux qui permettent à l'employeur de s'épargner cette charge administrative et financière, en faisant en sorte que les amendes soient directement adressées au travailleur-conducteur.
Voici l'essentiel à retenir.
1. Le principe : l'employeur est civilement responsable
Lorsqu'un véhicule est immatriculé au nom d'une personne morale, l'article 67bis de la loi du 16 mars 1968 relative à la police de la circulation routière instaure une présomption : c'est la personne morale qui est, en première ligne, civilement responsable du paiement des amendes infligées pour les infractions commises avec ce véhicule.
Cette présomption se justifie aisément : les autorités, lorsqu'elles constatent une infraction (excès de vitesse au radar automatique, non-respect d'un feu rouge, etc.), n'identifient en règle que la plaque d'immatriculation, et non le conducteur effectif. Elles s'adressent donc au titulaire de l'immatriculation, à savoir, le plus souvent, l'employeur.
Cette présomption peut être renversée, mais à condition pour l'employeur de prendre les bonnes initiatives en temps utile. C'est précisément là qu'interviennent les deux mécanismes décrits ci-après.
2. Premier réflexe : identifier le conducteur dans les 15 jours
L'article 67ter de la loi du 16 mars 1968 impose à toute personne morale titulaire de l'immatriculation, dès réception d'un procès-verbal pour une infraction au code de la route, de communiquer aux autorités l'identité du conducteur effectif au moment des faits.
- un délai strict de 15 jours à compter de la demande d'identification ;
- une sanction pénale spécifique en cas de non-respect (infraction du quatrième degré, qui peut entraîner des amendes substantielles à charge de l'entreprise) ;
- une obligation de conserver les données nécessaires à cette identification.
Une fois cette identification opérée, l'invitation à payer est adressée directement au travailleur. Celui-ci devient personnellement débiteur de l'amende vis-à-vis du Trésor.
L'employeur sort du circuit financier et n'a plus à avancer le paiement.
En pratique, nous recommandons aux employeurs de :
- désigner un responsable interne (souvent au sein du département RH ou du fleet management) chargé d'effectuer systématiquement cette identification ;
- mettre en place une procédure interne automatisée (par exemple via une plateforme) ;
- conserver précisément les preuves de l'attribution des véhicules à chaque travailleur (date, plaque d'immatriculation, durée), afin de pouvoir identifier sans erreur le conducteur concerné.
3. Second réflexe : enregistrer le conducteur habituel à la Banque-Carrefour des Véhicules
Plus radical encore, le législateur a prévu, par l'arrêté royal du 26 février 2019 modifiant l'arrêté royal du 20 juillet 2001 relatif à l'immatriculation des véhicules, la possibilité pour les entreprises d'enregistrer un « conducteur habituel » auprès de la Banque-Carrefour des Véhicules (BCV).
Le mécanisme est simple, mais ses effets juridiques sont considérables.
Lorsqu'un véhicule est attribué à un travailleur de manière stable (véhicule de fonction, véhicule de service utilisé exclusivement par une personne identifiée), l'employeur peut déclarer ce travailleur comme conducteur habituel auprès de la BCV. Cet enregistrement produit deux effets majeurs :
- le travailleur est assimilé au titulaire de l'immatriculation au regard des autorités ;
- toute amende est dès lors adressée directement au travailleur, sans intervention de l'employeur, qui n'en est même plus informé.
C'est, en pratique, le dispositif le plus simple et le plus efficace pour les véhicules attribués à titre permanent. Il fait totalement sortir l'employeur du circuit administratif et financier des amendes routières, et responsabilise pleinement le travailleur, qui est traité comme s'il était propriétaire du véhicule.
En pratique, nous recommandons :
- d'enregistrer systématiquement chaque véhicule de société à la BCV au nom du travailleur auquel il est attribué de manière stable ;
- d'actualiser cet enregistrement en cas de réattribution du véhicule ;
- de mentionner expressément la plaque d'immatriculation du véhicule attribué à chaque travailleur dans la Car Policy, afin de pouvoir établir, en cas de litige, le lien entre le travailleur et le véhicule concerné.
4. Quid des redevances de stationnement communales ?
Une nuance importante mérite d'être soulignée. Les redevances de stationnement réclamées par certaines communes (zones bleues, parkings à durée limitée, zones à parcmètre) ne sont pas des amendes pénales au sens strict, mais des rétributions de droit civil.
- les mécanismes d'identification du conducteur (article 67ter) et d'enregistrement comme conducteur habituel à la BCV ne s'appliquent pas à ces redevances ;
- la commune réclamera donc directement le paiement au titulaire de l'immatriculation, c'est-à-dire à l'employeur ;
- la récupération auprès du travailleur passera alors par la voie contractuelle (Car Policy) ou par la subrogation légale (paiement pour autrui, ancien article 1251 du Code civil, désormais article 5.198 du nouveau Code civil). Il faudra analyser si cette redevance correspond à un stationnement du travailleur dans l’exercice de ses fonctions ou non.
C'est pourquoi une Car Policy bien rédigée demeure le pilier indispensable d'une gestion sécurisée de votre flotte de véhicules.
5. Et la Car Policy dans tout cela ?
Les deux dispositifs précités ne dispensent évidemment pas l'employeur de disposer d'une Car Policy claire et complète, qui constitue le filet de sécurité contractuel en cas de difficulté.
Une Car Policy efficace doit notamment :
- identifier précisément chaque véhicule attribué (marque, modèle, plaque d'immatriculation, date d'attribution) ;
- prévoir expressément le remboursement par le travailleur de toute amende, redevance ou frais accessoire (frais d'huissier, indemnité contractuelle) résultant d'une infraction qu'il a commise ;
- préciser les modalités pratiques de paiement et les conséquences en cas de défaut (compensation sur salaire dans les limites légales, mise en demeure, recouvrement judiciaire) ;
- intégrer une clause d'identification du conducteur confirmant l'engagement du travailleur à reconnaître les infractions qu'il a commises.
6. En conclusion
Les amendes routières liées aux véhicules de société ne doivent plus être un casse-tête administratif pour les employeurs. Le législateur a mis en place deux dispositifs simples et efficaces pour faire en sorte que le travailleur conducteur soit, en première ligne, responsable de ses propres infractions :
- l'identification du conducteur dans les 15 jours (article 67ter de la loi du 16 mars 1968), à utiliser pour les véhicules à usage partagé ou ponctuel ;
- l'enregistrement du conducteur habituel à la Banque-Carrefour des Véhicules, pour les véhicules attribués à titre permanent.
Combinés à une Car Policy bien rédigée, ces deux dispositifs permettent à l'employeur de se concentrer sur son cœur de métier, plutôt que sur l'avance et le recouvrement de sommes dues par ses travailleurs.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté